Рестораны и кафе
НДС в ресторане: когда собственнику нужна проверка налогового решения
Основные факты проверены 1 октября 2026. Источники иллюстраций — 6 октября 2026.
Чтобы проверить решение по НДС для ресторана, запросите основание, период применения и данные, по которым бухгалтер сделал вывод. В 2026 году для общепита действуют общий порядок освобождения определённых услуг и особые правила, включая временное освобождение для отдельных категорий. Попросите специалиста указать, какое правило он применяет к вашему бизнесу. НК РФ, статья 149: освобождение общепита, ФНС: временное освобождение общепита в 2026 году
Ниже предлагаем вопросы для профессиональной проверки. Они помогут согласовать результат, который вы хотите получить как собственник.

Уточните, на каком основании применяется освобождение
Освобождение на УСН по доходам. Если доход за 2025 год не превысил 20 млн рублей, плательщик УСН автоматически освобождён от исполнения обязанностей по НДС с начала 2026 года. При превышении порога в текущем году период возникновения обязанности меняется. Отдельные обязанности налогового агента и при ввозе товаров сохраняются. Поручите специалисту проверить это основание и отдельно — освобождение операций общепита. ФНС: НДС при УСН; ФНС: рекомендации по НДС для УСН — 2026, п. 1.
Общее освобождение услуг общепита. Подпункт 38 пункта 3 статьи 149 НК РФ освобождает указанные услуги через объекты общепита и при выездном обслуживании. В общем порядке проверяют условия за предыдущий год: доходы не более 3 млрд рублей, долю доходов от услуг общепита не менее 70% и соответствие среднемесячных начисленных выплат региональному показателю зарплаты по классу ОКВЭД 56. Зарплатное условие проверяют по каждому субъекту РФ, в налоговый орган которого представлен расчёт по страховым взносам. Норма предусматривает исключения, в том числе для года создания организации или регистрации ИП. НК РФ, статья 149: освобождение общепита
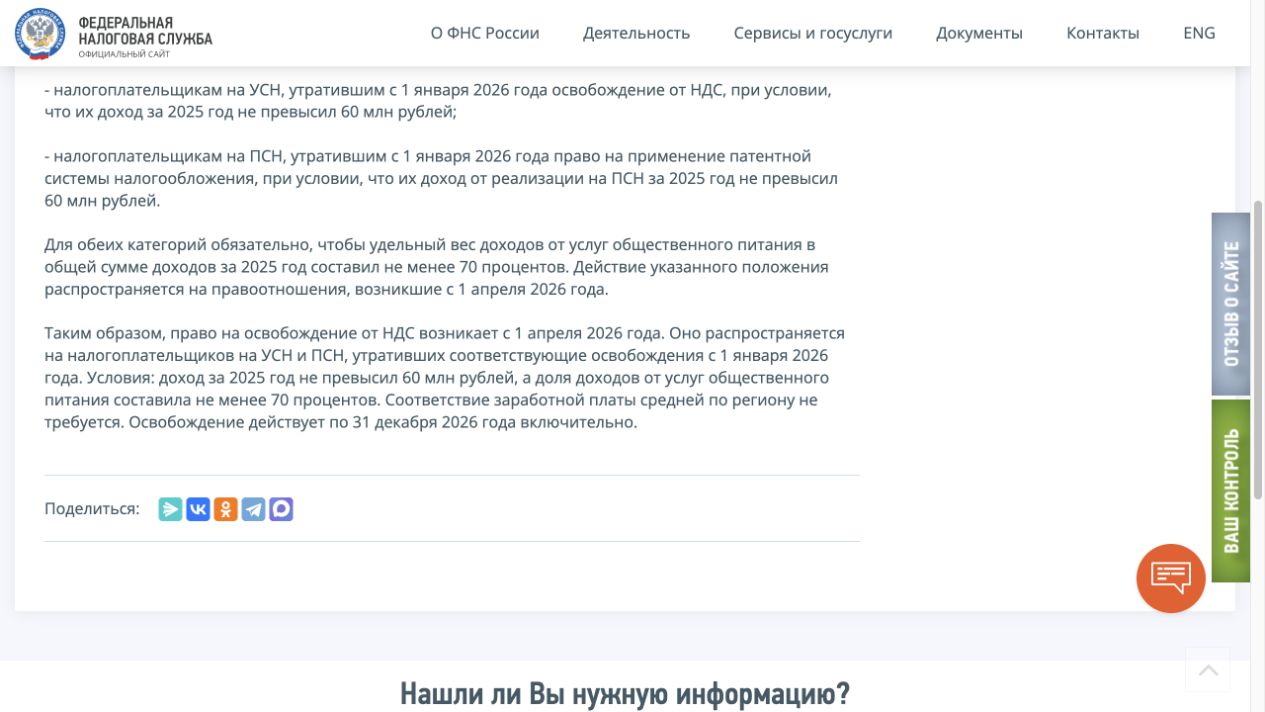
Временное правило 2026 года. Оно относится к определённым организациям и ИП на УСН, которые утратили освобождение от НДС с 1 января 2026 года, и к ИП, утратившим с этой даты право на ПСН. Условия включают доход за 2025 год не более 60 млн рублей, определённый в установленном нормой порядке, и долю доходов от услуг общепита за 2025 год не менее 70%. Для этих категорий ФНС подтверждает освобождение с 1 апреля по 31 декабря 2026 года без зарплатного критерия. НК РФ, статья 149: освобождение общепита, ФНС: временное освобождение общепита в 2026 году
Поручите специалисту проверить все условия выбранного основания по вашим данным. У перечисленных правил разные области применения. НК РФ, статья 149: освобождение общепита, ФНС: НДС при УСН
Поручите проверить услуги и операции ресторана
Освобождение по статье 149 относится к указанным услугам через объекты общепита и при выездном обслуживании. Некоторые операции исключены: например, продажа продукции отделами кулинарии розничной торговли и указанная в норме реализация заготовительными организациями другим предприятиям. Попросите специалиста определить, какие ваши операции подпадают под освобождение. НК РФ, статья 149: освобождение общепита, подп. 38 п. 3.
Если бизнес одновременно совершает облагаемые и освобождённые операции по статье 149, НК РФ требует вести их раздельный учёт. Поручите специалисту проверить, есть ли такое сочетание у вас и как оно отражено в учёте. НК РФ, статья 149: освобождение общепита, п. 4; ГК РФ, статья 779: предмет договора услуг.
Спросите: «К каким нашим операциям относится ваш вывод и какие вы проверили отдельно?» Вопрос основан на границах освобождения и требовании раздельного учёта. НК РФ, статья 149: освобождение общепита
Согласуйте письменный результат проверки
Согласуйте письменный результат проверки по этой таблице и включите его в задание по договору услуг. Это предлагаемый формат ответа собственнику. ГК РФ, статья 779: предмет договора услуг
| Что должно быть понятно из ответа | Что попросить указать |
|---|---|
| Основание | Норму и условия её применения |
| Период | С какого момента и на какой период сделан вывод |
| Операции | Какие услуги и операции рассматриваются |
| Исходные данные | Показатели и документы, использованные при проверке |
| Открытые вопросы | Чего не хватает для вывода по вашей ситуации |
Попросите указать, каких данных не хватает для вывода. Право вашего заведения на освобождение требует проверки условий по его показателям и операциям. НК РФ, статья 149: освобождение общепита, ФНС: временное освобождение общепита в 2026 году

Когда стоит уточнить или заказать отдельный разбор
Если в ответе нет основания или периода, попросите их уточнить. Если вывод относится сразу ко всем операциям, поручите проверить границы освобождения и раздельный учёт. Сам по себе неполный ответ ещё не доказывает нарушение. НК РФ, статья 149: освобождение общепита
Обсудите, какое основание будет применяться после окончания временного освобождения. Описанное правило действует по 31 декабря 2026 года включительно. Оно не даёт автоматического права продолжать тот же порядок в 2027 году. НК РФ, статья 149: освобождение общепита, ФНС: временное освобождение общепита в 2026 году
Согласуйте, какие документы нужны и что специалист проверит. Можно поручить разбор одного основания или группы операций. Объём проверки определите в задании по договору услуг. ГК РФ, статья 779: предмет договора услуг
Как подготовиться к разговору
Для первого разговора укажите организацию или ИП, налоговый режим, интересующий период и операции, по которым возник вопрос. Приложите имеющееся объяснение бухгалтера. Остальные документы и порядок передачи согласуйте с исполнителем. НК РФ, статья 149: освобождение общепита, ГК РФ, статья 779: предмет договора услуг
Обсудите с FCI проверку налогового решения вашего ресторана. Расскажите, какой вопрос хотите прояснить и за какой период. Согласуйте объём проверки и письменный результат по данным вашего бизнеса.